
Зерттеу барысында Freedom өмірді сақтандыру компаниясының сарапшылары соңғы 20 жылда қазақстандықтардың жалақысы, шығындары мен күнделікті тұтынатын тауарлардың бағасы қалай өзгергенін, сондай-ақ бүгінде негізгі шығыс баптары отбасылық бюджеттің қанша бөлігін құрайтынын анықтады.
Соңғы 20 жылда Қазақстан экономикасы бірнеше есе өсті. Дүниежүзілік банктің деректеріне сәйкес, 2006 жылы Қазақстанның номиналды жалпы ішкі өнімі (ЖІӨ) шамамен 81 млрд АҚШ долларын құраса, 2025 жылдың қорытындысы бойынша 300 млрд АҚШ долларынан асты. ҚР Ұлттық статистика бюросының мәліметінше, 2026 жылдың бірінші жартыжылдығында елдің ЖІӨ көлемі 71,22 трлн теңгеге жетіп, өткен жылдың сәйкес кезеңімен салыстырғанда нақты мәнде 4,1% өсті.
Осы уақыт аралығында халықтың табысы мен шығыстары да айтарлықтай артты. ҚР Ұлттық статистика бюросының деректеріне сәйкес, орташа жалақы 2006 жылғы 40,8 мың теңгеден 2026 жылдың II тоқсанында 486,4 мың теңгеге дейін өсіп, шамамен 12 есе ұлғайды. Ал жан басына шаққандағы орташа айлық шығын 20 жыл ішінде шамамен 9,5 есе артты.
Алайда табыс пен бағаның өсу қарқыны біркелкі болған жоқ. Осы кезеңде кейбір тауарлардың бағасы бірнеше есе қымбаттаса, басқаларының құны әлдеқайда жоғары қарқынмен өсті. Тұрмыс құнының қалай өзгергенін түсіну үшін жалақыны, шығыстарды және күнделікті тұтынатын тауарлардың бағаларын салыстырып көрейік.
40 мың теңгеден жарты миллион теңгеге дейін
Соңғы 20 жылда Қазақстандағы орташа жалақы шамамен 12 есе өсті. Осы кезеңде ең төменгі жалақы 9 200 теңгеден 85 000 теңгеге дейін артып, тоғыз еседен астам ұлғайды.
Алайда жалақының ақшалай мәнде өсуі әрдайым сатып алу қабілетінің артқанын білдірмейді. Оны бағалау үшін ҚР Ұлттық статистика бюросы нақты жалақы көрсеткішін пайдаланады. Бұл көрсеткіш номиналды жалақы индексін тұтыну бағаларының индексімен салыстыру арқылы есептеледі және инфляцияны ескере отырып, қызметкерлер табысының қалай өзгергенін көрсетеді.
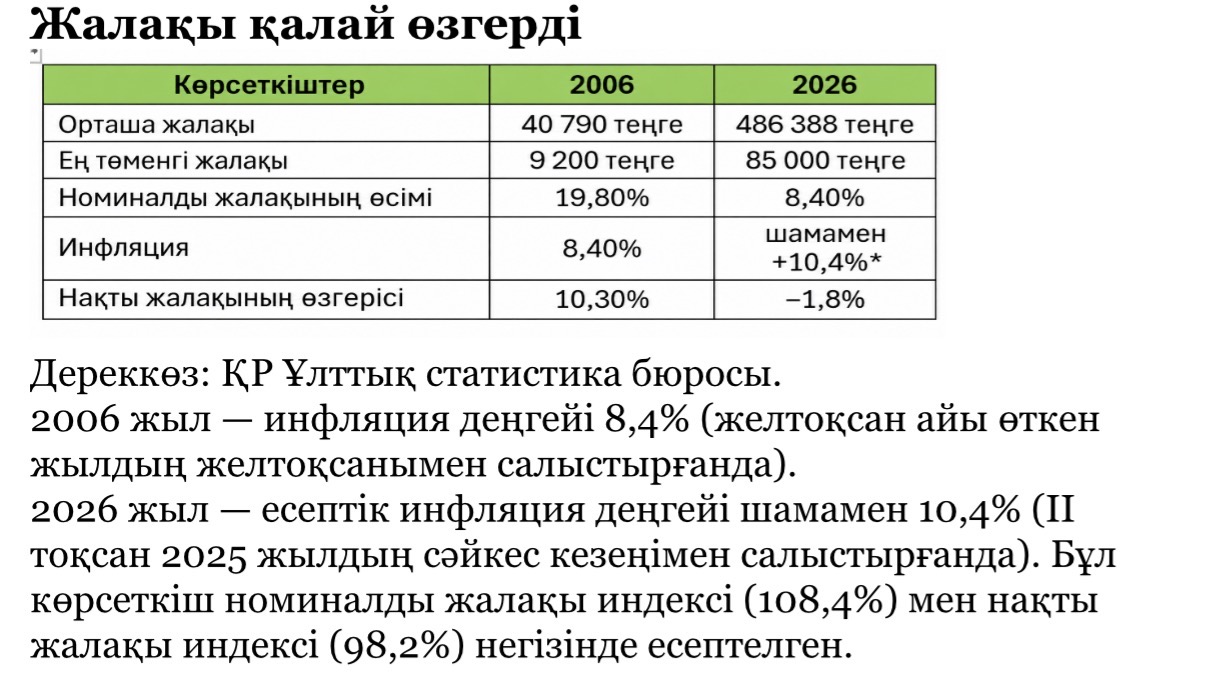
Осылайша, соңғы 20 жылда жалақы айтарлықтай өскенімен, халық табысының сатып алу қабілеті әр кезеңде әртүрлі өзгерді. Бұл ретте кестеде келтірілген нақты жалақы көрсеткіштері бүкіл 20 жыл ішіндегі өзгерісті емес, алдыңғы жылмен салыстырғандағы динамиканы көрсетеді.
Қазақстандықтардың шығыны: бұрын және қазір
ҚР Ұлттық статистика бюросының деректеріне сәйкес, 2006 жылы халықтың ақшалай шығыны жан басына шаққанда жылына орта есеппен 151 221 теңгені немесе айына шамамен 12,6 мың теңгені құрады.
2026 жылдың II тоқсанында орташа шығын жан басына шаққанда үш айда 358 584 теңгеге немесе айына 119 528 теңгеге жетті.
Осылайша, соңғы 20 жылда бір қазақстандықтың орташа айлық шығыстары шамамен 9,5 есе өсті.
Алайда жалақы мен шығыстардың арақатынасына ғана сүйеніп, қазақстандықтардың әл-ауқаты артты деген қорытынды жасауға болмайды. Себебі орташа жалақы бір жұмыскерге шақталып есептелсе, шығыстар балалар мен жұмыс істемейтін адамдарды қоса алғанда, үй шаруашылығының әрбір мүшесіне шақталып есептеледі.
Шығынның жартысынан астамы азық-түлікке жұмсалады
ҚР Ұлттық статистика бюросының деректеріне сәйкес, 2006 жылы халықтың ақшалай шығынының 39,2%-ы азық-түлік тауарларына жұмсалды. Азық-түлікке жатпайтын тауарлардың үлесі 30,4%-ды, ал ақылы қызметтердің үлесі 24,5%-ды құрады.
2026 жылдың II тоқсанында азық-түлік қазақстандықтардың шығыстарындағы ең үлкен үлесті сақтап қалды. Ақшалай шығыстардың 50,5%-ы азық-түлік сатып алуға, 20,7%-ы ақылы қызметтерге, 19,5%-ы азық-түлікке жатпайтын тауарларға жұмсалды. Сонымен қатар шығыстардың 7,3%-ы кредиттер мен қарыздарды өтеуге, 1,9%-ы туыстарға материалдық көмек көрсетуге және алимент төлеуге, ал 0,1%-ы салықтар мен басқа да төлемдерге бағытталды.
Ақшалай мәнде алғанда, 2026 жылдың II тоқсанында бір адамға шаққандағы үш айлық орташа шығыс көлемі 358,6 мың теңгені құрады. Оның шамамен 181,1 мың теңгесі азық-түлікке, 74,2 мың теңгесі қызметтерге, 69,9 мың теңгесі азық-түлікке жатпайтын тауарларға, ал 26,2 мың теңгесі кредиттер мен қарыздарды өтеуге жұмсалды.
Осылайша, соңғы 20 жылда азық-түлік қазақстандықтар бюджетінің едәуір үлкен бөлігін алатын болды. Дегенмен тұтыну құрылымындағы және шығыстарды статистикалық жіктеудегі өзгерістерді де ескеру қажет.
Соңғы 20 жылда тауарлардың бағасы қалай өзгерді?
Соңғы 20 жылда азық-түлік өнімдерінің ғана емес, киім-кешек, тұрмыстық химия, жанармай және электроника тауарларының да бағасы айтарлықтай өзгерді. Бұл өзгерістердің ауқымын бағалау үшін 2006 және 2026 жылдардағы күнделікті сұранысқа ие тауарлардың бағаларын салыстырып көрейік.
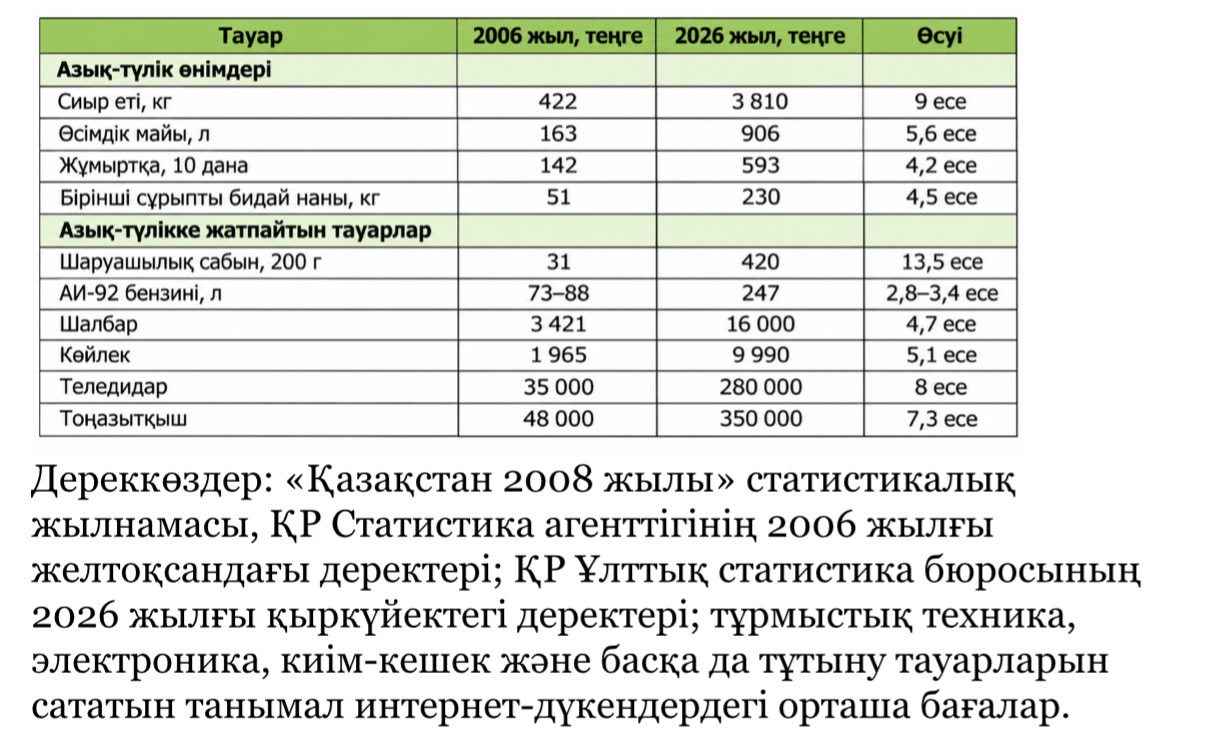
Мемлекеттік статистика деректеріне сәйкес, 2006 жылдың соңында сиыр етінің бір келісі орта есеппен 422 теңге, өсімдік майының бір литрі 163 теңге, ал он дана жұмыртқа 142 теңге тұрған. 2026 жылдың қыркүйегіне қарай бұл өнімдердің бағасы айтарлықтай қымбаттады. Бағаның өзгеруі азық-түлікке жатпайтын тауарларға да әсер етті.
Ең елеулі өзгерістер азық-түлік өнімдеріне ғана емес, әлдеқайда сирек сатып алынатын тауарларға да, атап айтқанда, киім-кешекке, тұрмыстық техника мен электроникаға әсер етті. Алайда бағаның қымбаттауын бағалау кезінде соңғы жиырма жылда тауарлардың өзі де өзгергенін ескеру маңызды. Мысалы, бұрынғы үлкен кинескопты теледидарлардың орнын жоғары ажыратымдылығы бар және интернетке қосылу мүмкіндігі қарастырылған жұқа экранды үлгілер басты. Заманауи тоңазытқыштардың сыйымдылығы артып, қосымша функциялармен және энергияны үнемдейтін салқындату жүйелерімен жабдықталды.
Осылайша, техниканың құнындағы айырмашылық тек бағаның өсуімен ғана емес, технологиялардың дамуымен, сапасы мен тұтынушылық сипаттамаларының өзгеруімен де түсіндіріледі. Ал азық-түлік өнімдері мен күнделікті сұранысқа ие тауарлар бойынша мұндай салыстыру анағұрлым нақты көрініс береді, өйткені олардың негізгі қасиеттері соңғы 20 жылда айтарлықтай өзгерген жоқ. Сонымен қатар бағаның қымбаттауы отбасылық бюджетке қаншалықты әсер ететіні тиісті тауарларды сатып алуға табыстың қандай үлесі жұмсалатынына да байланысты.
Жинақталған қаражаттың сатып алу қабілетін қалай сақтауға болады?
Тұрмыс құнының өсуі күнделікті шығыстарға ғана емес, жинақталған қаражатқа да әсер етеді. Адам неғұрлым ұзақ уақыт ақша жинаса, оның сатып алу қабілетін біртіндеп төмендететін инфляцияны ескеру соғұрлым маңызды бола түседі.
Мысалы, жылдық инфляция деңгейі 10% болған жағдайда, бүгінде 1 млн теңге тұратын тауарлар мен қызметтердің құны үш жылдан кейін шамамен 1,33 млн теңгеге жетеді. Ал инфляция 7% болса, олардың құны шамамен 1,23 млн теңгені құрайды. Сондықтан қаражатты жай ғана жинақтап қоймай, оны сақтауға және әлеуетті түрде көбейтуге мүмкіндік беретін қаржы құралдарын таңдау маңызды.
Қазақстанда қаражат жинақтаудың ең кең таралған тәсілдерінің бірі — банктік депозиттер. ҚР Қаржы нарығын реттеу және дамыту агенттігінің деректеріне сәйкес, 2026 жылғы 1 қазандағы жағдай бойынша жеке тұлғалардың депозиттерінің көлемі 28,6 трлн теңгеге жетті. Жыл басынан бері бұл көрсеткіш шамамен 9%-ға өсті. Мұндай көлем банктік салымдардың халық жинақтарын қалыптастыруда маңызды рөл атқаратынын көрсетеді.
Алайда ұзақ мерзімді жинақ қалыптастыру үшін қазақстандықтар басқа да қаржы құралдарын, соның ішінде облигацияларды, акцияларды, биржалық инвестициялық қорларды (ETF), сондай-ақ инвестициялық құрамдас бөлігі бар жинақтаушы өмірді сақтандыру бағдарламаларын пайдалана алады.
Freedom өмірді сақтандыру компаниясы мамандарының айтуынша, осындай шешімдердің бірі — сақтандыру қорғанысы мен қор нарығының мүмкіндіктерін біріктіретін unit-linked форматындағы инвестициялық өмірді сақтандыру. Үш жылға арналған Freedom Qazyna бағдарламасы осы қағидат бойынша жұмыс істейді.
Бағдарлама үш инвестициялық стратегияны ұсынады: облигацияларға негізделген, АҚШ долларымен жылдық 4% кірістілігі бар консервативті стратегия; акциялар мен ETF қорларына инвестициялауды көздейтін, АҚШ долларымен жылдық 7%-ға дейін әлеуетті кірістілік ұсынатын неғұрлым серпінді стратегия; сондай-ақ қысқа мерзімді облигацияларға негізделген, теңгемен жылдық 15%-ға дейін кірістілік көзделген жинақтау стратегиясы.
Клиент инвестициялық стратегияны өз бетінше таңдайды және әр алты ай сайын қаражатын портфельдер арасында қайта бөле алады. Мұндай тәсіл өмірді сақтандыруды инвестициялаумен ұштастырып, жеке қаржылық мақсаттарға сәйкес жинақ қалыптастыруға мүмкіндік береді.
Жинақ қалыптастыру кезінде ең бастысы — әлеуетті кірістілікті ғана емес, жеке қаржылық мақсаттарды да ескеру. Қаржы құралдарын сауатты таңдау жинақталған қаражатты тиімдірек басқаруға және болашақтың берік қаржылық негізін қалауға мүмкіндік береді.