


Қазақстан Қаржыгерлер қауымдастығының Талдау орталығы 2026 жылдың қаңтар-қыркүйек айларындағы қаржы нарығындағы пайыздық мөлшерлемелерге шолу жасады.
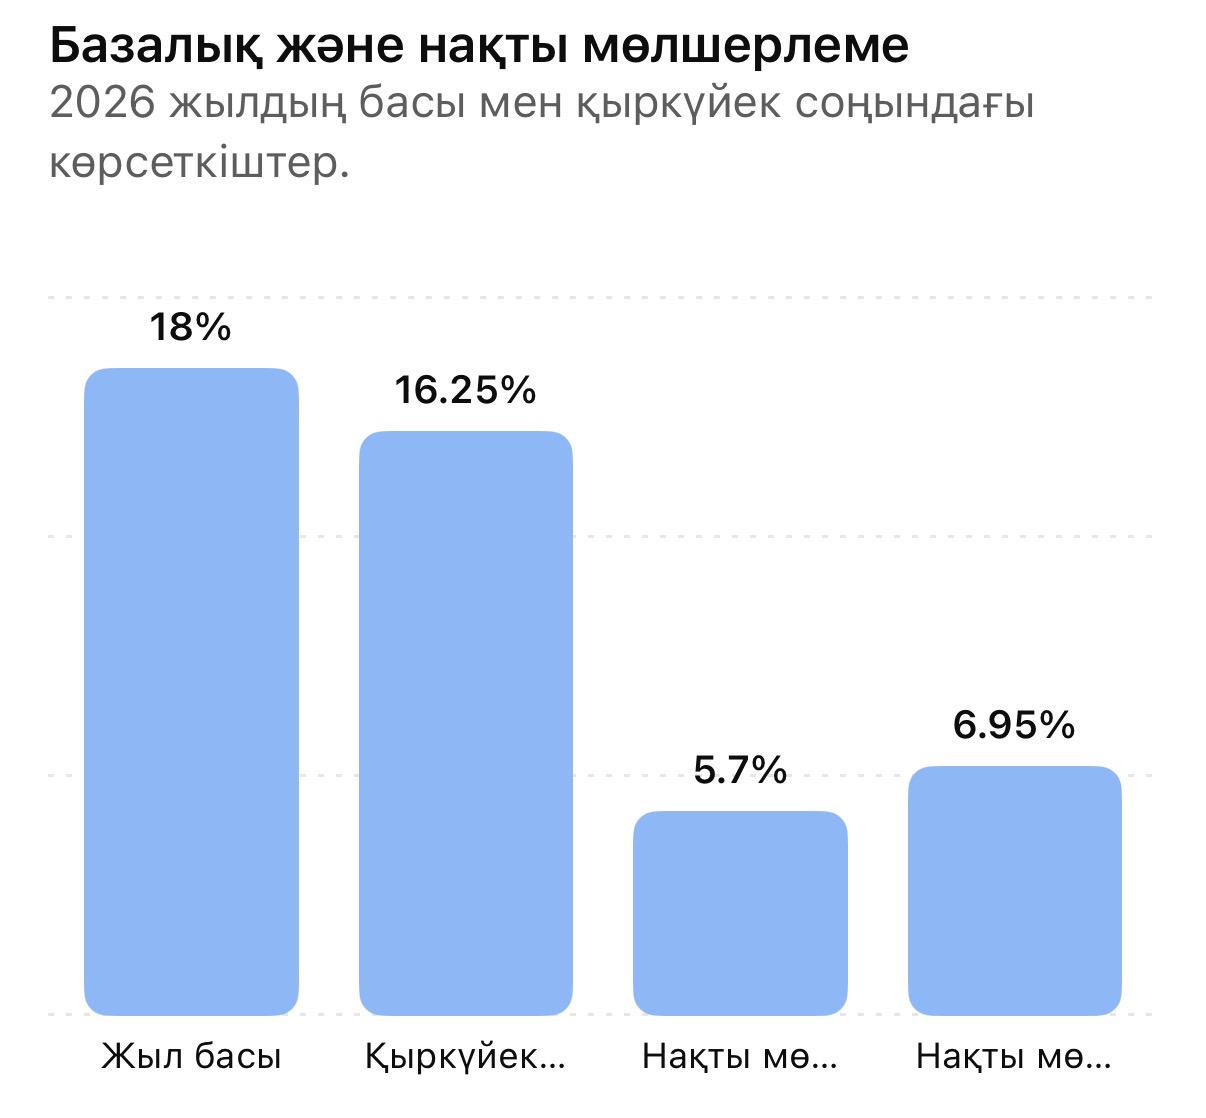
Ұлттық банк базалық мөлшерлемені маусымнан бастап кезең-кезеңімен төмендетіп, қыркүйек соңында 16,25%-ға жеткізді. Жыл басында ол 18% болған.
Алайда базалық мөлшерлеменің төмендеуі әзірге нақты ақша-кредит жағдайларының жұмсаруына әкелген жоқ.
Жылдық инфляция қаңтар-қыркүйек аралығында 12,3%-дан 9,3%-ға дейін төмендеді. Соның нәтижесінде нақты мөлшерлеме, керісінше, 5,7%-дан 6,95%-ға дейін өсті.
Негізгі өзгерістер:
Ақша нарығы. TONIA мөлшерлемесі базалық мөлшерлемемен бірге төмендеді. Бұған банк жүйесіндегі шамамен 7,8 трлн теңге көлеміндегі құрылымдық өтімділік профициті әсер етіп отыр.
Бизнес несиелері. Заңды тұлғалардың депозиттері бойынша мөлшерлеме жыл басынан бері 1,1 пайыздық тармаққа, ал бизнеске берілетін несие мөлшерлемесі 0,5 пайыздық тармаққа төмендеді. Нәтижесінде олардың арасындағы спред 3%-дан 3,6%-ға кеңейді.
Жеке тұлғалар. Бұл сегментте мөлшерлемелердің төмендеуі баяуырақ жүріп жатыр. Несие мен депозит мөлшерлемелері арасындағы спред 7,1%-дан 7,3%-ға дейін өсті.
Корпоративтік облигациялар. KASE_BMY кірістілік индексі жыл басындағы 16,44%-дан 16,31%-ға ғана төмендеді. Яғни корпоративтік қарыздың талап етілетін кірістілігі әлі де жоғары.
ҚҚҚ сарапшылары жыл соңына дейін базалық мөлшерлемені одан әрі төмендетуге мүмкіндік бар деп есептейді. Алайда келесі қадамдар 0,25–0,50 пайыздық тармақ көлемінде сақтықпен жасалуы мүмкін.
Оған инфляциялық күтулердің жоғары болуы, бюджет пен квазимемлекеттік сектор тарапынан ынталандырудың күшеюі, тарифтік реформаның жалғасуы және сыртқы баға шоктарының тәуекелі кедергі келтіреді.
Қорытынды: базалық мөлшерлеменің төмендеуі басталғанымен, Қазақстандағы ақша-кредит саясаты әзірге тежеуші сипатта қалып отыр. Несиелер мен қаржыландыру құнының төмендеуі базалық мөлшерлемеге қарағанда баяуырақ болуы мүмкін.