
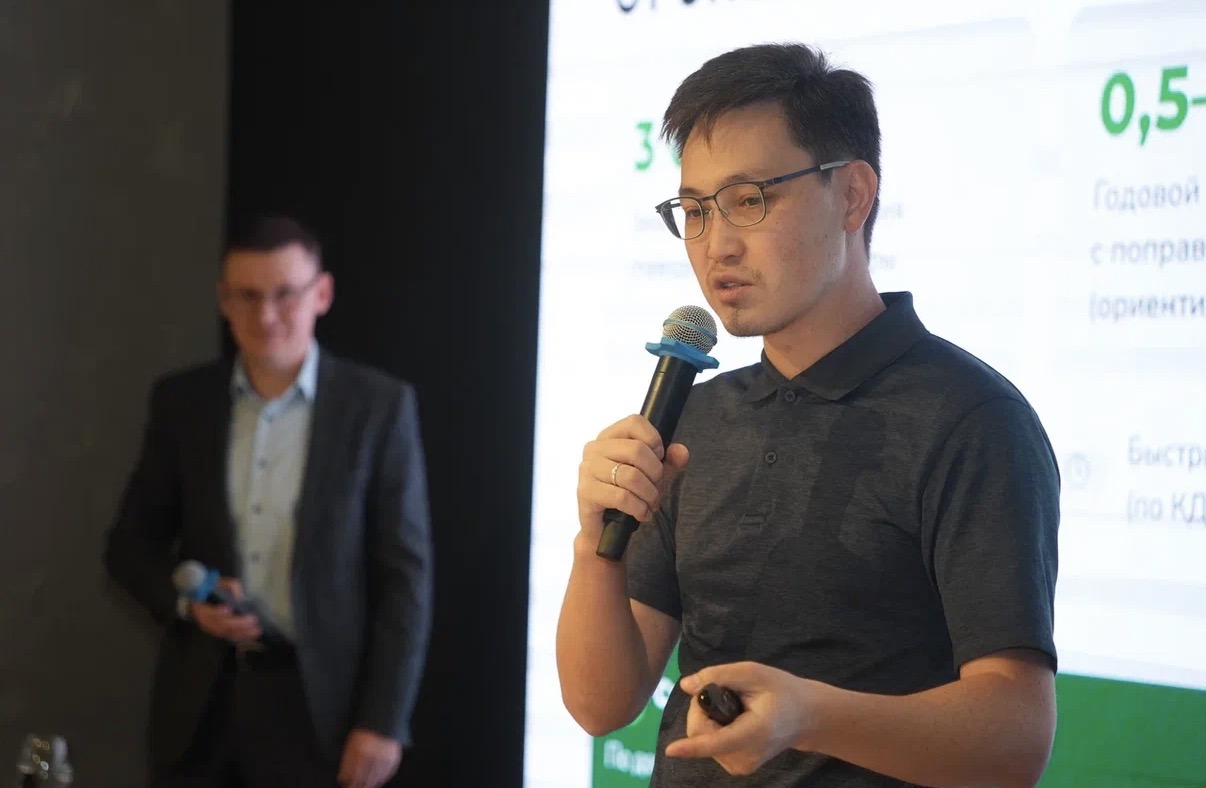
«Сақтандыру нарығы туралы» және «Қазақстан Республикасының сақтандыру нарығын реттеу және дамыту мәселелері бойынша кейбір заңнамалық актілеріне өзгерістер мен толықтырулар енгізу туралы» заң жобаларында көзделген сақтандыру нарығындағы қызмет шарттарына қатысты өзгерістер нарықтың ашықтығын арттырып, оның қатысушыларының жауапкершілігін күшейтеді. Сонымен қатар нарық қатысушылары үшін жаңа мүмкіндіктер ашып, сақтанушылардың мүдделерін қорғауға жол ашады. «Freedom Insurance» СК» АҚ Басқарма төрағасы Азамат Керімбаев осындай пікір білдірді.
Заң жобаларын Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі (ҚР ҚНРДА) мемлекеттік органдармен бірлесіп, Мемлекет басшысының 2026 жылғы 10 ақпандағы тапсырмасын орындау аясында әзірледі. Құжаттарды дайындау барысында нарық қатысушыларымен бірнеше ай бойы ауқымды жұмыс жүргізілді. Олар сақтандыру заңнамасын реформалау және нормативтік-құқықтық базаны саланың қазіргі жағдайына бейімдеу жөніндегі өз ұстанымдарын бірнеше рет ортаға салды.
«Талқылаулар барысында нарық өкілдерінің пікірі мұқият тыңдалып, сақтандыру компанияларының көптеген ұсыныстары сараланып, ескерілгені қуантады», - деп атап өтті Азамат Керімбаев.
«Сақтандыру нарығы туралы» заң жобасы 250-ден астам баптан тұрады. Сарапшы нарық үшін аса маңызды бірқатар өзгеріске тоқталды.
Көлік құралдары иелерінің азаматтық-құқықтық жауапкершілігін міндетті сақтандыру (КҚИ АҚЖС) жүйесі реформаланады. Соңғы жылдары сақтандыру компаниялары КҚИ АҚЖС жүйесін реформалау қажеттігін жиі көтеріп келді. Бұрынғы қолданыстағы жүйе сақтандыру компаниялары үшін міндетті автосақтандыру бағытының табыстылығын қамтамасыз ете алмады. Соның салдарынан нарық қатысушыларының бұл бағытты дамытуға ынтасы төмен болды. Сонымен қатар нормативтік-құқықтық база тұтынушылар тарапынан да көптеген сынға ұшырады. Сақтандыру компанияларының көлік иелеріне келтірілген залалды тиісті деңгейде өтеуіне заңнамалық мүмкіндіктер көбіне жеткіліксіз болды. «Сақтандыру нарығы туралы» заң жобасы КҚИ АҚЖС жүйесін едәуір жаңғыртуға мүмкіндік береді. Атап айтқанда, құжатта «тарифтік дәліз» ұғымын бекіту көзделген. Оның шеңберінде компаниялар базалық тарифке түзету коэффициенттерін қолдану арқылы клиенттер үшін сақтандыру құнын дәлірек есептей алады. Бұл сақтандыру полисінің бағасы мен ықтимал өтемақы мөлшерінің әділ болуына ықпал етеді. Қосымша сақтандыру өтемі опциясы арқылы сақтандыру компаниялары полис бойынша өтемақы көлемін ұлғайтуды ұсына алады. Сондай-ақ КҚИ АҚЖС аясында да амортизацияны есепке алмай өтемақы төлеу тәсіліне көшуге мүмкіндік туады. Мұның бәрі сақтандырумен қамту сапасын арттырып, полистер бойынша шығындылықты төмендетеді. Сонымен қатар сақтандыру компанияларын скоринг жүйелерін дамытуға ынталандырады.
Бұл ретте тарифтік дәліздің нақты параметрлері кейінірек нормативтік-құқықтық актілер арқылы енгізіледі. Оларды жаңа институт - Орталық актуарий бекітетін болады.
Осыған ұқсас тарифтік дәліздерді сақтандырудың басқа да міндетті түрлері бойынша енгізу жоспарланып отыр.
Сондай-ақ заң жобасында заттай өтемақы төлеу тетігіне көшу мүмкіндігі қарастырылған. Яғни нормативтік база аясында сақтандыру компаниялары тұтынушыларға автокөлікті жөндеу түрінде өтемақы ұсына алады. Бұл ретте заң жобасы өтемақы алу тәсілін - ақшалай төлемді немесе автокөлікті жөндеуді - таңдау құқығын тұтынушының өзінде қалдыруды көздейді.
Автосақтандыру нарығындағы делдалдардың қызметін қадағалау тетіктерін енгізу жоспарланып отыр. Мұндай қызметтерді ұсынатын компаниялар мен жеке тұлғалар бірқатар қатаң талапқа сай болуы тиіс. Олардың қатарында заңгерлік бағыт бойынша жоғары білімнің болуы да бар. Делдалдарға талап ету құқықтарын беруге тыйым салу олардың тарапынан жасалатын жосықсыз әрекеттердің санын азайтуға мүмкіндік береді. Іс жүзінде олардың қызметі консультация берумен шектеледі. Сонымен қатар олардың сыйақы мөлшерін реттеу тетігі енгізілуі мүмкін.
Өзгерістер тек автосақтандырумен шектелмейді. Табиғи апаттардан міндетті сақтандырудың жаңа сыныбын енгізу жоспарланып отыр. Әңгіме тұрғын үйлерді жер сілкінісінен, су тасқынынан және табиғи сипаттағы орман өрттерінен міндетті сақтандыру туралы болып отыр. Апаттық тәуекелдердің сипаты мен ауқымын ескере отырып, жеке мемлекеттік қор құру көзделген. Ол барлық азаматтардың міндетті сақтандыру жарналары есебінен толықтырылып отырады. Бұл ретте жарна мөлшері елдің әр өңіріндегі табиғи апаттардың туындау қаупіне қарай сараланып белгіленеді. Азаматтар үшін сақтандыру құны өңірдегі тәуекел деңгейіне байланысты орта есеппен 0,5 АЕК-тен 5 АЕК-ке дейін (2 мыңнан 20 мың теңгеге дейін) болады. Сақтандыру өтемінің мөлшері сақтандыру сыйлықақысының бес жүз еселенген сомасы шегінде белгіленеді деп жоспарланып отыр. Сонымен қатар қорды қалыптастыру көздерінің бірі ретінде сақтандыру компанияларын тарту ұсынылады. Олар мүлікті ерікті сақтандырудың әрбір шарты бойынша сақтандыру сыйлықақысы сомасының 2%-ы мөлшерінде қайта сақтандыру жарналарын қорға аударып отыруы тиіс. Әзірге бұл қосымша аударымдардың жеке тұлғалармен жасалған сақтандыру шарттарына да қолданылатыны-қолданылмайтыны жөніндегі мәселе ашық күйінде қалып отыр.
Сақтандыру нарығын басқару құрылымында да өзгерістер болады. Барлық сақтандыру компаниялары міндетті түрде мүше болатын өзін-өзі реттейтін ұйым (ӨРҰ) құру күтілуде. Оның бюджеті мүшелердің жарналары есебінен қалыптастырылады. Реттеуші орган ӨРҰ-ға кейбір қадағалау функцияларын бере алады. Олардың қатарында сақтандыру консультанттары мен сақтандыру агенттерінің қызметін аккредиттеу және бақылау өкілеттіктері де болуы мүмкін. ӨРҰ ерікті сақтандыру өнімдерін әзірлеу және рәсімдеу, тұтынушылардың шағымдарымен жұмыс істеу және басқа да бағыттар бойынша бірыңғай саясат қалыптастырады. Сондай-ақ нарық қатысушыларының осы саясатты сақтауына мониторинг жүргізіп, бақылау жасайды.
Бұл тәсіл дамыған шетелдік нарықтардың тәжірибесінен алынған. Ол нарықтағы әкімшілік қысымды азайта отырып, оның жұмысын жүйелеуге мүмкіндік береді. Сақтандыру компаниялары бұл модельді тікелей реттеу аясындағы өзара есеп айырысуға арналған клирингтік жүйемен толықтыруды ұсынып отыр. Мұндай жүйе өзара және айқаспалы сақтандыру аясындағы төлемдерді жеңілдетіп, ретке келтіруге мүмкіндік береді. Ай сайынғы қорытынды бойынша қай сақтандыру компаниясының қай компанияға қарыз екені анықталып, жалпы берешек көлемі есепке алына отырып, өзара есеп айырысу жүргізіледі.
Барлық қаржы секторларындағы омбудсмендерді біріктіретін Қаржы омбудсманы институты құрылады. Бұл институтты цифрландыру оның қызметінің ашықтығы мен тиімділігін қамтамасыз етуге тиіс. e-Otinish платформасының үлгісі бойынша E-Saqtandyru цифрлық платформасын құру жоспарланып отыр. Ол арқылы сақтандыру омбудсманы мен тұтынушылар арасындағы өзара іс-қимыл жүзеге асырылады.
Заң жобасына маркетплейстермен жұмыс істеуге қатысты түзетулер де енгізілген. Оларға сәйкес, сақтандыру компаниялары сақтандыру брокерлері жасасқан сақтандыру шарттарын автоматты түрде қабылдауға міндетті болады. Яғни брокерлер сақтандыру компаниясының келісімінсіз-ақ сақтандыру шарттарын рәсімдей алады. Бұл бағаларды салыстырып талдауға мүмкіндік беретін порталдарды іске қосуға жол ашады. Алайда бұл норманың қабылданатыны және оның тек міндетті сақтандыру түрлеріне немесе ерікті сақтандыруға да қолданылатыны әзірге талқылану үстінде.
Азамат Керімбаевтың айтуынша, сақтандыру нарығына қатысушылардың бірқатар ұсынысы әлі де талқыланып жатыр. Соның бірі - қосарланған төлемдерге жол бермеу үшін міндетті сақтандырушы мен тікелей сақтандырушы тарапынан жасалатын төлемдерді Мемлекеттік кредиттік бюрода есепке алу арқылы реттеу. Сақтандырылған адамның қатысуымен автокөлікті басқаратын өзге тұлғалардың мәртебесі де талқылануда. Сақтандыру компаниялары нарыққа сақтандырылған тұлғалардың саны шектелмейтін полистер ұсыну мүмкіндігін беруді ұсынып отыр. Сондай-ақ адамдар жаппай жиналатын нысандардың (мысалы, сауда-ойын-сауық орталықтарының) бір шаршы метрін сақтандыру құнын есептеу кезінде жылжымайтын мүліктің ауданына басымдық беріп, жалға алушылардың мүлкін есептен шығару туралы ұсыныс қарастырылуда. Себебі әртүрлі нарық қатысушыларына тиесілі мұндай мүліктің құны айтарлықтай ерекшеленуі мүмкін, бұл сақтандыру құнын есептеуді едәуір қиындатады. Сонымен қатар жалға алушылар өздеріне тиесілі мүлікті жеке сақтандыруға құқылы.
Қазақстанның сақтандыру нарығына резидент емес сақтандыру компанияларын жіберу мәселесі де қызу талқыланып жатыр. Бір жағынан, олардың нарыққа келуі бәсекелестікті арттырып, саланың дамуына ықпал етуі мүмкін. Екінші жағынан, қаржы ресурстарының едәуір бөлігінің шетелге кету қаупі бар. Бұл, керісінше, отандық нарықтың әлсіреуіне әкелуі ықтимал. Осы мәселе бойынша оңтайлы шешім табу үшін заң жобасын талқылауға қатысушы барлық тараптың атынан сарапшылар жұмыс жүргізіп жатыр.
Бұдан бөлек, басқа да ұсыныстар бар.
«Жаңа заң жобасының маңыздылығы - міндетті сақтандырудың сегіз түрі мен міндеттелген сақтандырудың он түріне қатысты нормаларды біртұтас құқықтық актіге біріктіруінде. Сонымен қатар сақтандырудың міндеттелген барлық түрі міндетті санатқа ауысады. Бұл сақтандыру компанияларының сақтандыру шартын жасасудан бас тарту мүмкіндігін жояды. Сақтандырудың барлық міндетті түрі ең төменгі талаптарды, тарифтік дәлізді және басқа да шарттарды реттейтін нормативтік-құқықтық актілердің талаптарын сақтай отырып жүзеге асырылады. Бұл құқықтық қайшылықтарды жоюға, міндетті сақтандырудың барлық түрін біріздендіруге, сондай-ақ нормативтік-құқықтық актілерге өзгерістер енгізу арқылы нарықтағы өзгерістер мен жаңа сын-қатерлерге жедел жауап беруге мүмкіндік береді», - деп атап өтті Азамат Керімбаев.
Спикер сақтандыру саласын цифрлық трансформациялауға қатысты заң ережелеріне де жеке тоқталды. Бұл бағыттағы жұмыстар бірнеше жылдан бері жүргізіліп келеді. Соның нәтижесінде жаңа сақтандыру өнімдері әзірленіп, тұтынушылар үшін көптеген үдеріс едәуір жеңілдеді. Келесі кезеңде сақтандыру компаниялары мен тұтынушылардың реттеуші органмен өзара іс-қимылын цифрландыру көзделіп отыр. Осы мақсатта «деректер витринасын», яғни реттеуші органға қажетті ақпаратты нақты уақыт режимінде алуға және қадағалау-бақылау функцияларын тиімдірек жүзеге асыруға мүмкіндік беретін ақпараттық базаны құру жоспарлануда. Бұл болашақта сақтандыру компанияларының реттеуші органға ай сайын есептілік ұсыну қажеттілігін жоюға мүмкіндік береді.
«Сақтандыру нарығы туралы» жаңа заңның 2027 жылы қабылдануы күтілуде.